
Un prélèvement mutuelle inconnu s’identifie grâce à trois indices présents sur votre relevé : le libellé, l’Identifiant Créancier SEPA (ICS) et la Référence Unique de Mandat (RUM). Une fois l’émetteur retrouvé, vous disposez de 8 semaines pour contester un prélèvement autorisé et de 13 mois s’il ne l’était pas. Voici le tableau des libellés les plus fréquents, la méthode complète d’identification et les pièges à éviter avant de bloquer quoi que ce soit.
Identifiez votre mutuelle par son libellé
Dans la majorité des cas, le libellé du prélèvement contient le nom de l’organisme, parfois abrégé. Le problème : les mutuelles prélèvent souvent sous leur raison sociale, sous le nom de leur gestionnaire ou d’un courtier, qui ne correspond pas à la marque que vous connaissez. Ce tableau recense les libellés qui reviennent le plus souvent sur les relevés bancaires.
| Libellé sur le relevé | Organisme réel | Nature | Démarches |
|---|---|---|---|
| PRLV HARMONIE MUTUELLE | Harmonie Mutuelle (groupe VYV) | Mutuelle santé | Cotisation individuelle ou contrat employeur : vérifiez votre espace adhérent |
| PRLV MGEN | MGEN (groupe VYV) | Mutuelle santé | Fréquente chez les agents de la fonction publique : vérifiez votre affiliation |
| PRLV MALAKOFF HUMANIS | Malakoff Humanis | Santé / prévoyance, souvent contrat d’entreprise | Regardez votre bulletin de paie : souvent la mutuelle de l’employeur |
| PRLV AG2R LA MONDIALE | AG2R La Mondiale | Santé / prévoyance collective | Souvent lié à un contrat collectif : vérifiez côté employeur |
| PRLV AESIO MUTUELLE | Aésio Mutuelle (groupe AEMA) | Mutuelle santé | Vérifiez vos souscriptions récentes et votre espace adhérent |
| PRLV LA MUTUELLE GENERALE | La Mutuelle Générale | Mutuelle santé | Cotisation individuelle classique : comparez avec votre échéancier |
| PRLV MACIF SANTE PREVOYANCE | Ex-contrats Apivia Macif Mutuelle | Mutuelle santé (changement de nom) | Ancien contrat Apivia ? Le libellé a changé, pas le contrat |
| PRLV ALAN | Alan | Assurance santé 100 % en ligne | Tout se gère depuis l’application : consultez notre guide de l’appli Alan |
| PRLV APRIL | April (courtier grossiste) | Gestionnaire pour le compte d’assureurs | Cherchez le nom de l’assureur final sur votre carte de tiers payant |
| PRLV SANTIANE | Santiane | Courtier en mutuelle : il prélève à la place de l’assureur final | Le contrat souscrit via ce courtier figure sur votre certificat d’adhésion |
| PRLV CFSP | Libellé technique ou gestionnaire — à vérifier auprès de votre banque ou de votre employeur | Souvent rattaché à un contrat santé/prévoyance d’entreprise (à confirmer au cas par cas) | Vérifiez votre bulletin de paie et vos adhésions récentes |
Le libellé ne suffit pas toujours : deux organismes peuvent utiliser des sigles proches, et un courtier peut prélever pour plusieurs compagnies. Pour une identification certaine, relevez aussi l’ICS, au format FR + 2 chiffres + ZZZ + 6 caractères (exemple de structure : FR12ZZZ123456). Ce numéro est unique, immuable et attribué sous le contrôle de la Banque de France : même si la mutuelle change de nom ou fusionne, son ICS reste identique. C’est d’ailleurs ce qui permet de faire le lien entre un ancien et un nouveau libellé.
Votre libellé n’apparaît pas dans le tableau ? Indiquez-le en commentaire avec l’ICS (jamais votre IBAN ni votre RUM complète) : nous l’ajoutons au tableau après vérification.
À retenir : le libellé donne une piste, l’ICS donne une certitude.
Libellé introuvable ? La méthode complète en 4 étapes
Si le tableau n’a pas suffi, l’identification passe par quatre vérifications, de la plus rapide à la plus sûre : le libellé complet, l’ICS et la RUM, vos mandats dans l’application bancaire, puis votre conseiller. Dans la quasi-totalité des cas, l’émetteur est identifié avant la quatrième étape.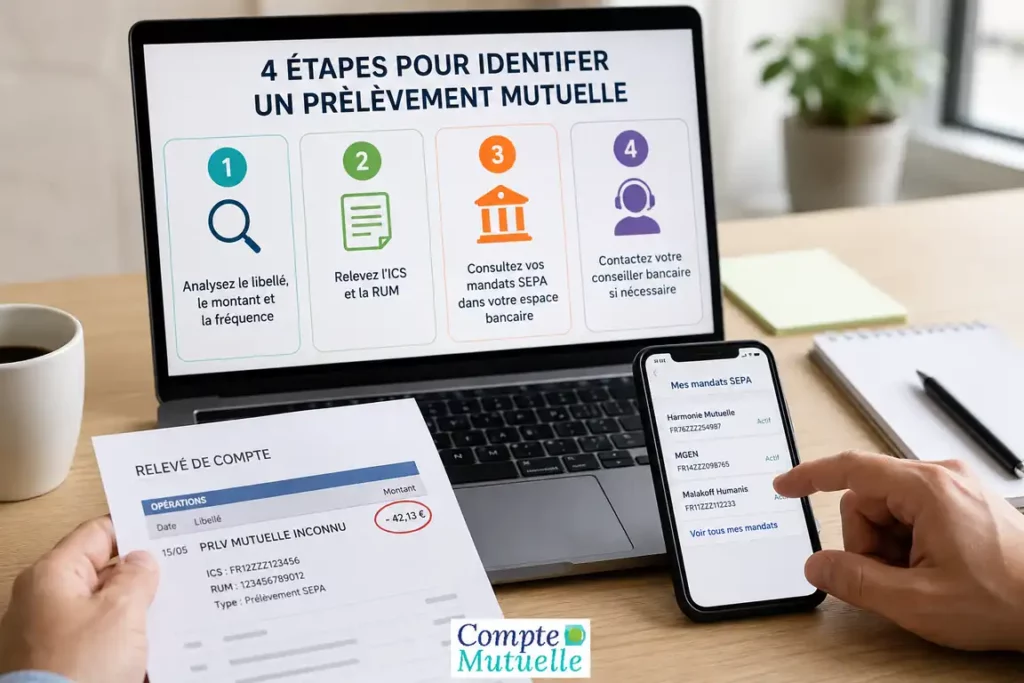
1. Analysez le libellé, le montant et la fréquence
Un montant identique prélevé à date fixe correspond presque toujours à une cotisation. Les cotisations de mutuelle ont rarement des montants « ronds » : 42,13 € évoque une grille tarifaire réelle, tandis que 29,90 € ressemble davantage à un abonnement souscrit en ligne. Rapprochez la date du prélèvement de vos souscriptions récentes, d’un changement d’employeur ou d’un devis signé.
2. Relevez l’ICS et la RUM
Sur le détail de l’opération (cliquez sur la ligne dans votre application bancaire), vous trouverez l’ICS de l’émetteur et la RUM, la Référence Unique de Mandat qui identifie précisément l’autorisation que vous — ou quelqu’un d’autre — avez signée. Une recherche de l’ICS dans un moteur de recherche révèle souvent immédiatement l’organisme, y compris derrière un libellé opaque.
3. Consultez vos mandats SEPA dans votre espace bancaire
La plupart des banques affichent la liste de vos mandats actifs dans une rubrique « Gestion des prélèvements » ou « Mandats SEPA ». Vous y verrez le nom déclaré du créancier, la date de signature du mandat et l’historique des prélèvements associés — souvent suffisant pour retrouver un contrat oublié.
4. Faites-vous aider par votre banque
Votre banque peut vous aider à identifier le créancier à partir des informations de l’opération, notamment l’ICS, le mandat et les données transmises avec le prélèvement. La Banque de France tient de son côté le référentiel des identifiants créanciers SEPA, utilisé par les établissements pour leurs contrôles réglementaires. Demandez ces informations à votre banque : elles sont généralement disponibles dans le détail de l’opération ou dans la gestion des mandats SEPA de votre espace client.
⚠️ Vérifiez d’abord : prélèvement SEPA ou paiement par carte ? Si la ligne commence par « PRLV » ou mentionne « PRELEVEMENT SEPA », c’est un prélèvement révocable par mandat. Si elle commence par « CB » suivi d’une date, c’est un paiement récurrent par carte bancaire : la révocation de mandat ne s’applique pas, et votre banque vous dira — à raison — qu’une opposition sur prélèvement est impossible. Dans ce cas, la solution passe par le blocage des paiements à distance, le remplacement de la carte ou la résiliation directe auprès du marchand. Cette confusion est la première cause d’échec des démarches.
À retenir : libellé → ICS/RUM → mandats en ligne → conseiller. Et toujours vérifier PRLV ou CB avant d’agir.
Contester et se faire rembourser : les délais à connaître
Vous pouvez contester un prélèvement SEPA auprès de votre banque dans un délai de 8 semaines s’il reposait sur un mandat valide, et de 13 mois s’il n’a jamais été autorisé. Dans les deux cas, la démarche est gratuite et encadrée par le Code monétaire et financier.
| Situation | Délai pour agir | Base légale | Remboursement |
|---|---|---|---|
| Prélèvement autorisé (mandat signé) que vous contestez | 8 semaines après le débit | Art. L.133-25 du Code monétaire et financier | Sous 10 jours ouvrables |
| Prélèvement non autorisé (aucun mandat signé) | 13 mois après le débit | Art. L.133-24 du Code monétaire et financier | Immédiat, dès la contestation |
La contestation se fait par écrit : formulaire de votre espace bancaire ou lettre recommandée. Indiquez la date, le montant, le libellé, l’ICS et la RUM. Si le prélèvement a provoqué un découvert, les agios et frais liés doivent également vous être remboursés. Attention à une nuance qui change tout : contester auprès de la banque vous rend l’argent, mais n’éteint pas la créance. Si la mutuelle estime que la cotisation est due, elle pourra la réclamer par d’autres voies — d’où l’importance de traiter aussi le fond (résiliation, contestation du contrat) et pas seulement le débit.
Modèle de contestation à adresser à votre banque
« Objet : contestation d’un prélèvement SEPA — Madame, Monsieur, je conteste le prélèvement de [montant] € effectué le [date] sur mon compte n° [numéro], libellé [libellé], ICS [ICS], RUM [RUM]. [N’ayant jamais signé de mandat autorisant ce créancier / Ce prélèvement ne correspondant pas au montant convenu], je vous demande son remboursement conformément aux articles L.133-24 et suivants du Code monétaire et financier, ainsi que celui des frais éventuellement occasionnés. »
À retenir : 8 semaines si mandat signé, 13 mois sinon — mais le remboursement bancaire ne résilie rien.
Arrêter le prélèvement sans créer une dette
Bloquer un prélèvement en banque n’annule jamais le contrat qui le justifie. Si le contrat existe, les cotisations continuent d’être dues : pour arrêter définitivement un prélèvement de mutuelle, il faut résilier le contrat, puis seulement révoquer le mandat.
Révocation, opposition : deux outils différents
L’opposition bloque un prélèvement précis ou les prélèvements à venir d’un créancier auprès de votre banque. La révocation du mandat retire définitivement l’autorisation de prélever : elle s’effectue auprès de votre banque et, idéalement, par écrit auprès du créancier. La plupart des banques permettent aujourd’hui ces opérations depuis l’application, gratuitement ou pour quelques euros selon la brochure tarifaire. Vous pouvez aussi demander l’inscription du créancier sur une liste noire (tout prélèvement futur sera rejeté) — utile face à un émetteur insistant.
Le piège classique : bloquer sans résilier
C’est l’erreur la plus coûteuse constatée sur les forums de consommateurs : un assuré change de mutuelle, fait bloquer les prélèvements de l’ancienne… sans résiliation valablement enregistrée. Des mois plus tard, la mutuelle réclame l’intégralité des cotisations impayées, majorées, avec mise en demeure puis recouvrement — parfois plus de 2 000 €. Tant que le contrat court, la cotisation est due, prélèvement bloqué ou non. Sachez toutefois qu’une mutuelle ne peut pas réclamer indéfiniment : les actions dérivant du contrat se prescrivent par deux ans (article L.221-11 du Code de la mutualité).
Résilier proprement
Après un an de contrat, la résiliation infra-annuelle vous permet de quitter votre complémentaire santé à tout moment, sans frais ni motif ; la résiliation prend effet un mois après la notification. Avant un an, certains motifs légitimes ouvrent droit à résiliation immédiate, au premier rang desquels l’adhésion à une mutuelle d’entreprise obligatoire. Envoyez la demande en recommandé ou via votre espace adhérent, conservez l’accusé, et ne révoquez le mandat qu’une fois la date de fin confirmée. Retrouvez nos guides de résiliation détaillés, mutuelle par mutuelle, dans la rubrique Résiliation du site.
À retenir : résilier d’abord, révoquer ensuite. L’inverse fabrique une dette.
Et si c’est une fraude ?
Un prélèvement de « mutuelle » alors que vous n’avez rien souscrit peut relever de la fraude au mandat SEPA. Vous êtes alors intégralement protégé : contestation possible pendant 13 mois, remboursement immédiat par la banque, et blocage des débits suivants du même créancier.
Les signaux qui doivent alerter : un petit montant régulier (souvent entre 3 et 6 €, calibré pour passer inaperçu), un libellé vague type « assurance » ou « assistance », l’absence totale de courrier ou d’e-mail de l’organisme, ou une souscription qui suivrait un démarchage téléphonique — les personnes âgées sont particulièrement ciblées, avec des mandats créés à partir d’un simple RIB communiqué au téléphone. Si vous aidez un parent, examinez ses relevés sur 13 mois : ces prélèvements durent souvent des années.
La marche à suivre : contestez auprès de la banque (remboursement + rejet des débits futurs), révoquez le mandat, puis déposez plainte en gendarmerie ou commissariat (la pré-plainte en ligne fait gagner du temps). Signalez également la pratique sur SignalConso (DGCCRF) et, s’il s’agit d’un pseudo-assureur, à l’ACPR. Ces signalements alimentent les enquêtes et protègent les prochaines victimes.
À retenir : jamais souscrit = 13 mois pour contester, remboursement intégral, plainte et signalement.
Double prélèvement, résiliation, décès : les cas qui piègent
Certaines situations reviennent constamment et n’ont rien d’une fraude : elles résultent de la vie des contrats. Voici comment les traiter sans y laisser de cotisations indues.
Deux mutuelles prélevées après une embauche
L’adhésion à la complémentaire obligatoire de votre nouvel employeur est un motif de résiliation immédiate de votre mutuelle individuelle. Envoyez l’attestation d’adhésion fournie par l’employeur : la résiliation prend effet et le trop-perçu de cotisations doit vous être remboursé au prorata. Attention aussi aux libellés qui changent après une embauche : le contrat collectif est souvent prélevé par un gestionnaire (Malakoff Humanis, AG2R, plateformes type CFSP) dont le nom ne vous dit rien.
La mutuelle prélève encore après résiliation
Un décalage d’une échéance entre la résiliation et l’arrêt effectif des flux est fréquent. Au-delà, envoyez la preuve de résiliation au service client avec demande de remboursement immédiat, contestez le prélèvement en banque si besoin, puis saisissez le médiateur (médiateur de la Mutualité Française ou de l’Assurance selon l’organisme) si la situation persiste.
Prélèvement au nom d’un proche décédé
Le contrat de complémentaire santé prend fin au décès de l’adhérent. Adressez l’acte de décès à la mutuelle : les cotisations prélevées après cette date constituent un trop-perçu remboursable à la succession. Pensez aussi aux ayants droit inscrits sur le contrat, qui peuvent nécessiter une nouvelle couverture.
Des arriérés réclamés des années plus tard
En principe, les actions liées au contrat de mutuelle sont limitées par la prescription biennale prévue à l’article L.221-11 du Code de la mutualité. Vérifiez donc les dates réclamées avant de payer, et exigez le détail écrit de la créance : la prescription peut connaître des interruptions, d’où l’intérêt d’un examen au cas par cas.
À retenir : attestation, preuve de résiliation, acte de décès, prescription de deux ans — chaque cas a son document clé.
FAQ : vos questions les plus fréquentes
C’est quoi un ICS sur mon relevé bancaire ?
L’Identifiant Créancier SEPA est le numéro unique, délivré sous le contrôle de la Banque de France, qui identifie tout organisme autorisé à prélever. Il permet de retrouver l’émetteur réel d’un prélèvement, même quand le libellé est obscur.
Ma banque peut-elle me dire qui me prélève ?
Oui, votre banque peut vous aider à identifier le créancier à partir du détail de l’opération, notamment le libellé, l’ICS, la RUM et les informations du mandat lorsqu’elles sont disponibles. Communiquez la date, le montant et le libellé exact pour accélérer la recherche.
Est-ce qu’une mutuelle peut prélever sans mon accord ?
Non : tout prélèvement SEPA suppose un mandat. S’il n’existe pas, le prélèvement est non autorisé et vous disposez de 13 mois pour en obtenir le remboursement intégral auprès de votre banque.
Est-ce que révoquer le mandat annule mon contrat de mutuelle ?
Non. La révocation bloque le moyen de paiement, pas le contrat : les cotisations restent dues tant que la résiliation n’est pas effective. Résiliez toujours avant de révoquer.
Pourquoi le nom du prélèvement est différent de ma mutuelle ?
Parce que le libellé affiche la raison sociale du créancier, qui peut être un groupe, un courtier ou un gestionnaire prélevant pour le compte de l’assureur. Les fusions et changements de nom expliquent aussi les libellés inattendus.
Combien de temps ai-je pour contester un prélèvement ?
8 semaines pour un prélèvement couvert par un mandat que vous contestez, 13 mois pour un prélèvement jamais autorisé. Au-delà, la banque n’est plus tenue de rembourser.
Comment aider un parent victime d’un prélèvement inconnu ?
Examinez ses relevés sur les 13 derniers mois, listez les ICS non reconnus, contestez en banque, révoquez les mandats concernés et déposez plainte en cas de souscription obtenue par démarchage abusif.


