Une paire de lunettes brisée représente bien plus qu’un simple désagrément. Entre la facture qui s’annonce et la vue qui se trouble, l’urgence devient double. Pourtant, peu d’assurés savent qu’ils disposent de plusieurs leviers pour obtenir un remboursement, parfois intégral. Tout dépend des circonstances de la casse, de l’identité du responsable et des contrats souscrits.
Ce guide détaille les recours possibles, les montants généralement pris en charge et les démarches à respecter pour préserver vos droits.
À retenir : si vos lunettes ont été cassées par un tiers, c’est souvent sa responsabilité civile qui peut intervenir. Si vous les avez cassées vous-même, la prise en charge dépend plutôt de votre mutuelle, d’une garantie casse souscrite chez l’opticien ou d’un cas particulier prévu par les règles de renouvellement.
La question qui décide de tout : qui est responsable de la casse ?
Avant toute démarche, l’identité du responsable conditionne l’assurance susceptible d’intervenir. Cette distinction commande l’ensemble du processus de remboursement.
Si vous êtes vous-même à l’origine de l’incident
Dans ce cas, votre assurance habitation n’intervient généralement pas. La garantie de responsabilité civile sert en effet à indemniser les dommages causés à autrui, et non ceux que vous vous causez à vous-même.
Trois options peuvent toutefois subsister : la garantie casse souscrite auprès de votre opticien, le forfait optique de votre mutuelle si les règles de renouvellement sont respectées, ou une nouvelle prescription lorsque votre correction a réellement évolué.
Si un tiers est en cause
L’article 1240 du Code civil pose un principe clair : toute personne qui cause un dommage à autrui doit le réparer. Dans la vie courante, cette responsabilité civile figure le plus souvent dans les contrats multirisques habitation.
Voisin, ami, camarade de votre enfant ou personne présente lors de l’incident : si un tiers identifiable a cassé vos lunettes, son assureur peut prendre en charge le remplacement. Le remboursement se fait alors selon les conditions du contrat, avec une indemnisation à la valeur de remplacement ou avec une éventuelle vétusté.
| Situation | Assurance à contacter | Délai conseillé |
|---|---|---|
| Lunettes cassées par vous-même | Garantie opticien ou mutuelle, selon les règles de renouvellement | Variable selon le contrat |
| Lunettes cassées par un tiers | Responsabilité civile du tiers | Le plus rapidement possible, souvent sous 5 jours ouvrés |
| Lunettes cassées à l’école avec camarade identifié | Responsabilité civile des parents du camarade | Le plus rapidement possible, souvent sous 5 jours ouvrés |
| Lunettes cassées à l’école sans responsable identifié | Assurance scolaire, si garantie individuelle accidents | Selon le contrat |
| Lunettes cassées lors d’un accident du travail | Assurance maladie, sous conditions | Déclaration rapide auprès de l’employeur |
| Lunettes cassées ou perdues en voyage | Assistance de la carte bancaire ou assurance voyage, selon contrat | Selon le contrat |
| Lunettes volées avec effraction | Garantie vol de l’assurance habitation | Plainte et déclaration rapide |
| Lunettes cassées en EHPAD ou à l’hôpital | Établissement, puis son assureur si sa responsabilité est engagée | Déclaration interne rapide |
À l’école, au travail, en EHPAD : ces situations méconnues
Certaines circonstances impliquent des acteurs spécifiques, soumis à des règles particulières. Une attention dédiée s’impose donc pour éviter de contacter le mauvais interlocuteur.
Lunettes cassées en milieu scolaire
Lorsqu’un camarade est désigné comme responsable, la responsabilité civile de ses parents peut intervenir. Dans ce cas, l’établissement scolaire peut fournir une attestation décrivant les circonstances de l’incident.
À défaut d’identification du responsable, l’assurance scolaire peut prendre le relais si une garantie individuelle accidents a été souscrite. Les plafonds varient selon les contrats. Ils se situent souvent entre 150 € et 500 €, mais il faut toujours vérifier les conditions particulières.
Sur le lieu de travail
Un point demeure peu connu : l’employeur n’est pas automatiquement tenu de rembourser des lunettes cassées au bureau. Une prise en charge peut toutefois exister si une convention collective, un accord interne ou une situation d’accident du travail le prévoit.
En cas d’accident du travail reconnu, une prise en charge par l’Assurance maladie peut être envisageable, sous conditions. Par ailleurs, si la casse résulte d’une agression ou d’un geste fautif d’un collègue, la responsabilité civile personnelle de l’auteur peut être recherchée.
En établissement médico-social ou hospitalier
Le cas mérite une mention particulière. Quand les lunettes d’un résident d’EHPAD ou d’un patient hospitalisé sont endommagées, la responsabilité de l’établissement peut être examinée, notamment si une faute de surveillance, de manipulation ou d’organisation est en cause.
La première démarche consiste à signaler les faits par écrit auprès de la direction. L’établissement pourra ensuite transmettre le dossier à son assureur, si les circonstances justifient une déclaration de sinistre.
Combien la Sécurité sociale et votre mutuelle remboursent
Les montants varient considérablement selon l’âge, le contrat, le type de verres et le respect des règles de renouvellement. Les données officielles permettent toutefois de comprendre l’ordre de grandeur.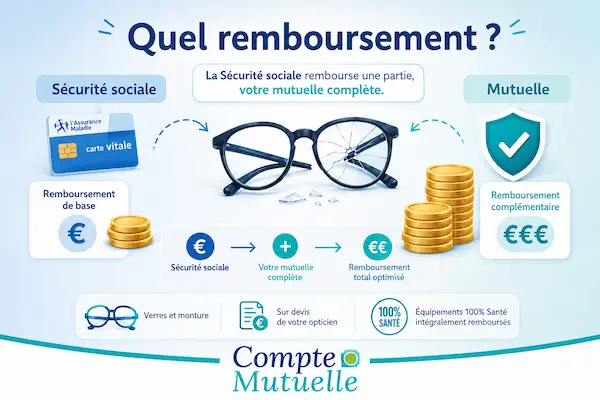
L’Assurance maladie : un remboursement modeste hors 100 % Santé
Les montants pris en charge restent faibles hors dispositif 100 % Santé. Selon l’exemple officiel publié par Ameli, la monture adulte est remboursée à hauteur de 1,70 €, sur une base conventionnelle de 2,84 €.
Le remboursement des verres dépend ensuite du type de correction. À titre indicatif, Ameli mentionne une prise en charge de 3,75 € par verre simple foyer, calculée sur une base de 6,25 €. Sur une paire standard à 350 €, la Sécurité sociale ne couvre donc qu’une fraction très réduite du prix réel.
Le dispositif 100 % Santé
En vigueur depuis 2020, le dispositif 100 % Santé permet d’obtenir un équipement optique sans reste à charge, à condition de choisir une monture et des verres de classe A proposés dans le panier réglementé.
Les montures de ce panier sont plafonnées à 30 € TTC, avec des verres répondant à des critères précis. Chaque opticien doit proposer un choix minimal d’équipements compatibles.
La condition principale reste le respect des règles de renouvellement, sauf cas particuliers prévus pour les lunettes cassées, perdues ou devenues inadaptées à la vue. Il est donc préférable de demander à l’opticien de vérifier la situation avant d’engager une nouvelle dépense.
Le forfait optique de votre mutuelle
Les complémentaires santé prévoient souvent un forfait optique tous les deux ans pour les adultes. Son montant peut varier fortement selon la formule souscrite : certains contrats restent proches du minimum réglementaire, tandis que d’autres montent à plusieurs centaines d’euros.
En pratique, changer de mutuelle ne garantit pas automatiquement une nouvelle prise en charge immédiate. Le remboursement dépend du contrat responsable, de la prise en charge par l’Assurance maladie et de l’historique de l’équipement.
Point de vigilance : avant de commander une nouvelle paire, demandez toujours à votre opticien de vérifier vos droits. Cela évite une mauvaise surprise si votre précédent équipement a déjà été remboursé récemment.
Les démarches à suivre sans perdre vos droits
Le respect des délais conditionne souvent l’indemnisation. Connaître les pièces à fournir et le formalisme attendu permet donc d’éviter un refus ou une demande de complément.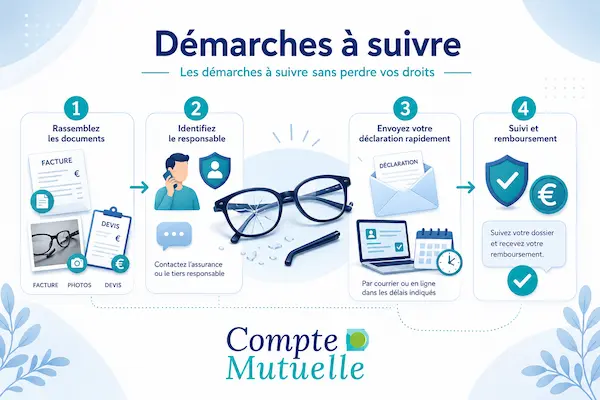
Attention aux délais : la déclaration doit être effectuée rapidement auprès de l’assureur. Pour un sinistre classique, le délai prévu au contrat est souvent de 5 jours ouvrés. En cas de vol, il est généralement plus court et s’accompagne d’un dépôt de plainte. Une déclaration tardive peut compliquer l’indemnisation, surtout si l’assureur estime que le retard lui a causé un préjudice.
Les pièces justificatives à réunir
Le dossier doit comporter la facture d’achat des lunettes endommagées, des photographies nettes des dégâts, un devis de remplacement établi par l’opticien, ainsi que les coordonnées du tiers responsable et de son assureur lorsque la casse lui est imputable.
Lorsque l’incident s’est produit dans une école, une entreprise, un EHPAD ou un hôpital, une attestation écrite de l’établissement renforce nettement le dossier. Elle doit préciser la date, le lieu, les circonstances et, si possible, l’identité des personnes présentes.
Checklist du dossier de remboursement
- Facture d’achat originale des lunettes cassées
- Photographies nettes des dommages
- Devis de remplacement établi par l’opticien
- Ordonnance médicale en cours de validité, si disponible
- Attestation circonstanciée de l’école, de l’employeur, de l’établissement ou d’un témoin
- Récépissé de plainte en cas de vol
- Coordonnées complètes du tiers responsable, si un tiers est identifié
- Coordonnées de l’assureur du tiers, si elles sont connues
Voir clair sans attendre : les solutions d’urgence
L’attente du remboursement peut durer plusieurs jours, voire plusieurs semaines. Pourtant, plusieurs solutions permettent de limiter la gêne au quotidien.
La délivrance d’urgence par l’opticien
En cas de perte ou de bris des verres correcteurs, et lorsque l’urgence est constatée en l’absence de solution médicale adaptée, les opticiens peuvent exceptionnellement délivrer un nouvel équipement sans ordonnance, après réalisation d’un examen réfractif.
Cette procédure dérogatoire, prévue par le décret n° 2016-1381 du 12 octobre 2016, concerne les corrections de myopie, d’astigmatisme et d’hypermétropie. Elle ne doit pas être confondue avec un renouvellement classique.
Les solutions de dépannage
Conserver systématiquement son ancienne paire constitue la meilleure solution de secours. Même si la correction n’est plus parfaitement adaptée, elle permet souvent de conduire, de lire ou de travailler dans de meilleures conditions en attendant le remplacement.
Les porteurs de lentilles disposent également d’une alternative immédiate, à condition de respecter la durée de port et les règles d’hygiène. En revanche, il vaut mieux éviter les réparations improvisées sur la monture.
Conseil pratique : évitez la colle forte, le ruban adhésif ou les réparations approximatives. Ces solutions peuvent aggraver les dégâts, gêner l’ajustement par l’opticien et compromettre une réparation professionnelle.
En cas de refus, faire valoir vos droits
Une décision défavorable de l’assureur n’est pas forcément définitive. Plusieurs voies de recours restent ouvertes si le refus vous semble mal justifié.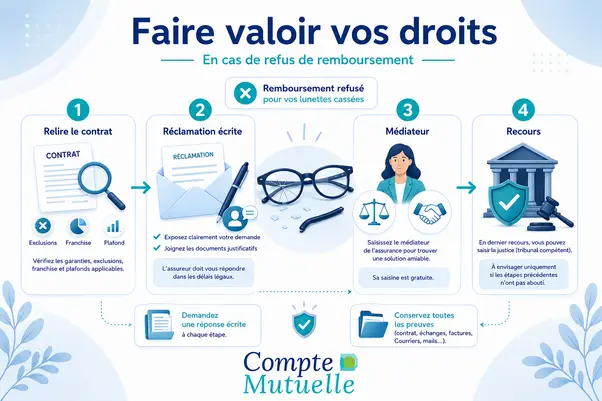
Relire le contrat et demander une réponse écrite
Avant toute contestation, commencez par relire les conditions générales et particulières du contrat. Vérifiez notamment les exclusions, les franchises, les plafonds d’indemnisation, la vétusté et les délais de déclaration.
Demandez ensuite à l’assureur une réponse écrite et motivée. Cette étape est importante, car elle permet d’identifier le fondement exact du refus : exclusion de garantie, absence de tiers responsable, déclaration tardive, plafond dépassé ou justificatif manquant.
Le médiateur de l’assurance
Après une réclamation écrite restée sans réponse satisfaisante, vous pouvez saisir gratuitement le médiateur compétent. En matière d’assurance, la médiation permet souvent d’obtenir un avis extérieur sans engager immédiatement une procédure judiciaire.
La saisine s’effectue généralement en ligne, avec les pièces justificatives du dossier et les échanges déjà réalisés avec l’assureur.
La voie judiciaire
À défaut de règlement amiable, le tribunal judiciaire peut être compétent. L’action fondée sur la responsabilité civile peut être engagée lorsque la faute d’un tiers, le dommage et le lien entre les deux sont établis.
Pour les litiges de faible montant, la voie judiciaire doit toutefois rester une solution de dernier recours. Dans la plupart des dossiers de lunettes cassées, une réclamation bien documentée, accompagnée d’un devis et de preuves claires, suffit souvent à débloquer la situation.
Foire aux questions
Certaines interrogations reviennent régulièrement, car les règles varient selon l’âge, le contrat et les circonstances de la casse.
Peut-on faire remplacer ses lunettes cassées sans repasser par l’ophtalmologiste ?
Les règles diffèrent selon l’âge. À partir de 16 ans, si l’ordonnance date de moins de trois ans, l’opticien peut délivrer des lunettes équipées de verres correcteurs identiques à ceux cassés, sans nouvelle consultation.
Avant 16 ans, l’ordonnance n’étant valable qu’une fois, une nouvelle consultation s’impose. Toutefois, les lunettes de remplacement peuvent être prises en charge même si les précédentes ont été remboursées il y a moins d’un an, lorsque les conditions prévues sont réunies.
Mon enfant a cassé seul ses lunettes : qui peut intervenir ?
L’assurance scolaire peut intervenir si une garantie individuelle accidents a été souscrite. Cette garantie couvre parfois la casse même sans tiers identifié, dans la limite du plafond prévu au contrat.
Il faut alors transmettre une déclaration à l’assureur, accompagnée d’une attestation de l’établissement, de la facture initiale et d’un devis de remplacement.
Mes lunettes ont été cassées par mon chien : suis-je couvert ?
En principe, non. La responsabilité civile ne couvre pas les dommages que vous vous causez à vous-même, y compris par l’intermédiaire d’un animal dont vous êtes propriétaire.
La situation est différente si l’animal appartient à un tiers. Dans ce cas, la responsabilité civile du propriétaire de l’animal peut être recherchée.
L’assurance prend-elle en charge la valeur à neuf ?
Cela dépend du contrat. Certains contrats prévoient une indemnisation proche de la valeur de remplacement, tandis que d’autres appliquent une vétusté ou une franchise.
Il faut donc comparer le prix d’achat initial, le devis de remplacement, l’ancienneté de l’équipement et les plafonds prévus par la garantie mobilisée.
Faut-il déposer plainte en cas de vol de lunettes ?
Oui, lorsque vous souhaitez faire jouer une garantie vol. Le récépissé de plainte fait partie des justificatifs généralement demandés par l’assureur.
La déclaration doit ensuite être transmise rapidement, avec la facture d’achat, les circonstances du vol et les éventuelles preuves disponibles.
Conclusion : le bon remboursement dépend surtout du bon interlocuteur
Le remboursement de lunettes cassées ne dépend pas seulement du prix de la paire ou de la qualité de votre mutuelle. Il dépend d’abord des circonstances : casse personnelle, tiers responsable, incident scolaire, accident du travail, vol ou dommage survenu dans un établissement.
Pour maximiser vos chances d’indemnisation, identifiez rapidement le responsable, rassemblez les justificatifs, demandez un devis de remplacement et déclarez le sinistre au bon organisme. Cette méthode simple évite les démarches inutiles et permet d’obtenir une réponse plus rapide.