Vous tenez le devis. Une couronne dentaire coûte 700 €. Votre contrat affiche fièrement « Prothèses dentaires : 200 % BR ». Deux cents pour cent : sur le papier, cela semble confortable.
Pourtant, selon la façon dont votre garantie est rédigée, votre complémentaire peut ne verser que 168 €. Votre reste à charge atteint alors 460 €.
Vous n’avez pas forcément mal lu votre tableau de garanties mutuelle. Le problème vient plutôt de la façon dont les pourcentages sont construits. Ils ne s’appliquent généralement pas au prix payé, mais à une base administrative souvent très inférieure.
Voici donc comment lire réellement 100 %, 200 % ou 300 % BR, calculer votre remboursement avant d’accepter un devis et repérer les mentions qui peuvent changer votre reste à charge.
L’essentiel en 30 secondes
Un pourcentage inscrit dans un tableau de garanties s’applique à la base de remboursement de l’Assurance Maladie, et non automatiquement au prix demandé par le professionnel. Une garantie « 200 % BR » sur une base de 120 € correspond donc à un plafond calculé sur 240 €, pas à 200 % d’un devis de 700 €.
Les trois chiffres à repérer avant de lire votre tableau de garanties
Avant de regarder le pourcentage annoncé par votre mutuelle, identifiez trois montants. C’est leur combinaison qui permet de comprendre ce que vous serez réellement remboursé.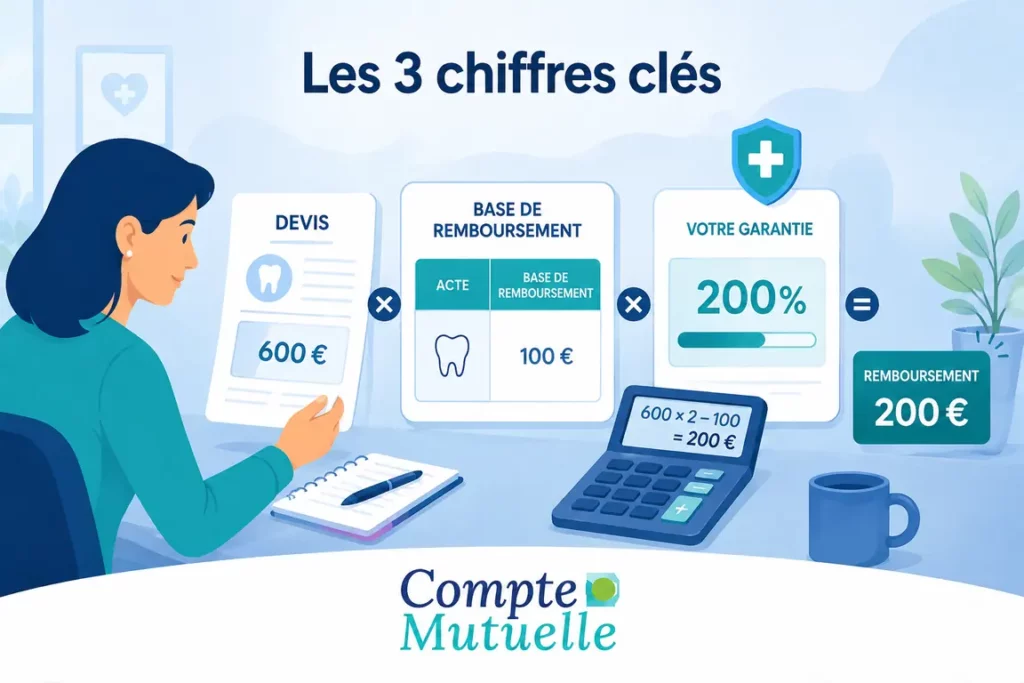
1. Le prix facturé
C’est le montant demandé par le professionnel de santé. Il apparaît sur le devis ou la facture.
Selon le soin et le secteur tarifaire, ce prix peut être identique à la base de remboursement ou, au contraire, très supérieur.
2. La base de remboursement
La base de remboursement, parfois abrégée BR, BRSS ou tarif de responsabilité, sert de référence à l’Assurance Maladie.
Elle ne correspond pas nécessairement au prix réellement payé. C’est pourtant sur cette base que sont calculées de nombreuses garanties exprimées en pourcentage.
3. Le niveau de garantie
Votre tableau peut indiquer par exemple :
- 100 % BR ;
- 150 % BR ;
- 200 % BR ;
- 300 % BR ;
- un forfait en euros ;
- ou une prise en charge aux frais réels, dans les limites prévues au contrat.
La règle la plus utile à retenir est simple : un pourcentage élevé appliqué à une petite base peut produire un remboursement faible.
Pour aller plus loin sur ce mécanisme, notre guide consacré à la base de remboursement de la Sécurité sociale explique comment fonctionne cette référence.
100 % BR : pourquoi pouvez-vous encore avoir un reste à charge ?
Prenons un cas facile à vérifier : une consultation chez un médecin généraliste conventionné de secteur 1.
En août 2026, le tarif de base d’une consultation chez le médecin traitant généraliste est de 30 €. Dans le parcours de soins coordonné, l’Assurance Maladie rembourse 70 % de cette base, soit 21 €.
Une participation forfaitaire de 2 € est ensuite retenue. Le montant effectivement versé par l’Assurance Maladie est donc de 19 €.
| Prix de la consultation | 30,00 € |
|---|---|
| Base de remboursement | 30,00 € |
| Part Assurance Maladie à 70 % | 21,00 € |
| Participation forfaitaire | – 2,00 € |
| Versé par l’Assurance Maladie | 19,00 € |
| Complément de la mutuelle sur le ticket modérateur | 9,00 € |
| Total remboursé | 28,00 € |
| Reste à votre charge | 2,00 € |
Vous êtes donc couvert à « 100 % BR » et conservez malgré tout 2 € à votre charge.
Ce n’est pas une erreur de calcul. Dans le cadre d’un contrat responsable, la participation forfaitaire ne doit pas être remboursée par l’organisme complémentaire.
Ce que dit la règle
L’article L.871-1 du Code de la sécurité sociale encadre les contrats responsables et prévoit notamment qu’ils ne couvrent pas la participation forfaitaire ni les franchises médicales.
En clair : si votre contrat est responsable, les 2 € retenus sur une consultation concernée ne constituent pas un oubli de votre mutuelle.
À la date de vérification de cet article, la participation forfaitaire reste plafonnée à 50 € par personne et par année civile. Les franchises médicales disposent de leur propre plafond annuel de 50 €.
200 % ou 300 % BR : comment faire le calcul ?
C’est ici que les tableaux deviennent plus difficiles à lire.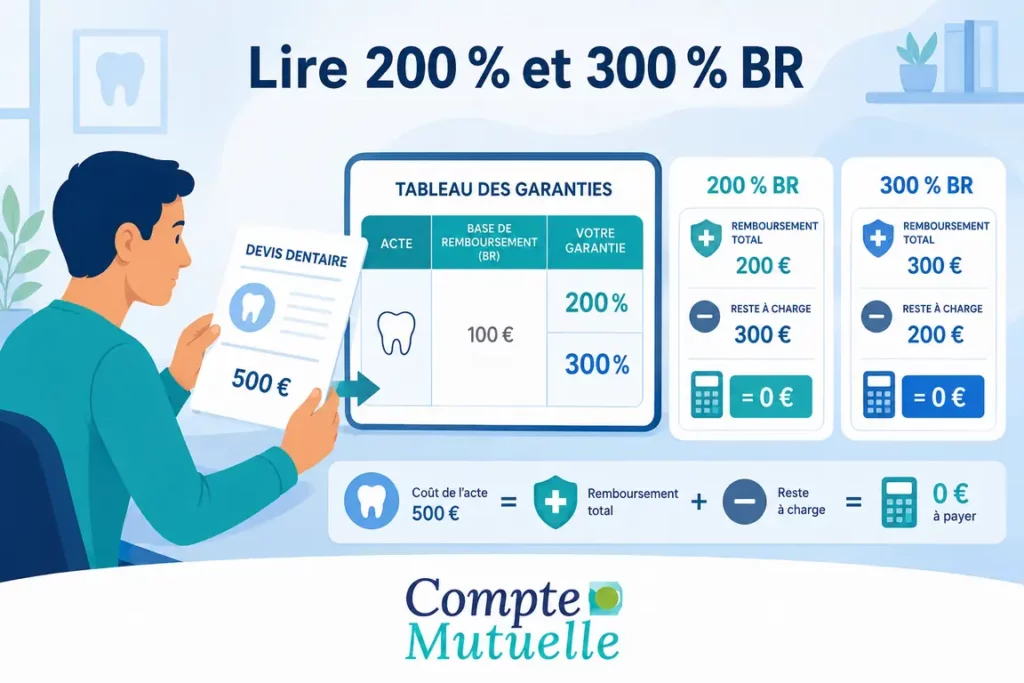
Prenons une prothèse dentaire dont la base de remboursement est de 120 €. Pour les prothèses concernées, l’Assurance Maladie rembourse 60 % de cette base.
La part obligatoire est donc :
120 € × 60 % = 72 €.
Imaginons maintenant un devis de 700 € et une garantie indiquée à 200 % BR.
Le premier calcul à effectuer est :
120 € × 200 % = 240 €.
Attention : cela ne signifie pas nécessairement que votre mutuelle vous versera 240 €.
Si les 200 % incluent l’Assurance Maladie
Le remboursement total est plafonné à 240 €.
L’Assurance Maladie ayant déjà versé 72 €, la complémentaire intervient dans cet exemple à hauteur de :
240 € – 72 € = 168 €.
Le reste à charge sur le devis de 700 € est alors de :
700 € – 240 € = 460 €.
Si la garantie est annoncée en complément du régime obligatoire
Certains contrats peuvent prévoir une présentation différente. Si le document précise explicitement que les 200 % sont versés en complément du remboursement obligatoire, le calcul n’est plus le même.
| Formulation du contrat | Part complémentaire | Total remboursé | Reste à charge sur 700 € |
|---|---|---|---|
| 200 % BR, régime obligatoire inclus | 168 € | 240 € | 460 € |
| 200 % BR en complément du régime obligatoire | 240 € | 312 € | 388 € |
L’écart atteint ici 72 € pour le même soin.
C’est pourquoi il ne faut jamais interpréter un pourcentage sans lire les définitions et notes associées au tableau.
Ce que vous devez vérifier
Cherchez notamment des formulations comme :
- « remboursement Assurance Maladie inclus » ;
- « régime obligatoire inclus » ;
- « AMO incluse » ;
- « en complément du régime obligatoire » ;
- « hors remboursement de l’Assurance Maladie ».
Si la formulation reste ambiguë, demandez à votre complémentaire un calcul écrit en euros sur votre devis avant de vous engager.
Si vous êtes adhérent CPMS, ces principes s’appliquent directement à votre contrat. Notre guide pour comprendre le tableau de garanties CPMS détaille les pourcentages, plafonds et calculs de remboursement propres à cet organisme.
Avant de calculer une couronne, vérifiez le panier 100 % Santé
Un calcul en pourcentage peut parfois être inutile.
Le dispositif 100 % Santé dentaire comprend des couronnes, bridges et prothèses amovibles qui peuvent être intégralement remboursés par l’Assurance Maladie et la complémentaire responsable, sous réserve de respecter les conditions du dispositif.
Depuis le 1er janvier 2026, la couronne céramique monolithique en zircone sur molaire a notamment intégré le panier sans reste à charge.
Le devis dentaire doit permettre d’identifier le panier auquel appartient l’acte proposé. Lorsqu’une alternative relevant du 100 % Santé existe, elle doit apparaître dans les conditions prévues par le dispositif.
Avant de vous concentrer sur votre « 200 % BR », regardez donc d’abord si une solution sans reste à charge est proposée.
Pourquoi un forfait en euros peut être plus lisible qu’un pourcentage
Le raisonnement en pourcentage devient particulièrement trompeur lorsque la base de remboursement est très faible.
C’est notamment le cas de certains équipements d’optique à prix libres : l’Assurance Maladie indique elle-même que leur remboursement obligatoire est faible.
Comparez ces deux formulations :
- 300 % BR : le résultat dépend entièrement de la base retenue ;
- forfait de 300 € : vous connaissez immédiatement le plafond prévu par le contrat.
Le second n’est pas automatiquement meilleur dans toutes les situations, mais il est beaucoup plus simple à interpréter.
Sur les postes dont la base de remboursement est faible, ou lorsque le régime obligatoire n’intervient pas, un forfait exprimé en euros est souvent plus parlant qu’un pourcentage de BR.
Si votre question concerne spécifiquement l’optique, notre guide sur le remboursement des lunettes cassées détaille plusieurs situations particulières.
Les six mentions qui peuvent réduire votre remboursement
Le pourcentage n’est qu’une partie de votre garantie. Plusieurs clauses peuvent modifier le résultat final.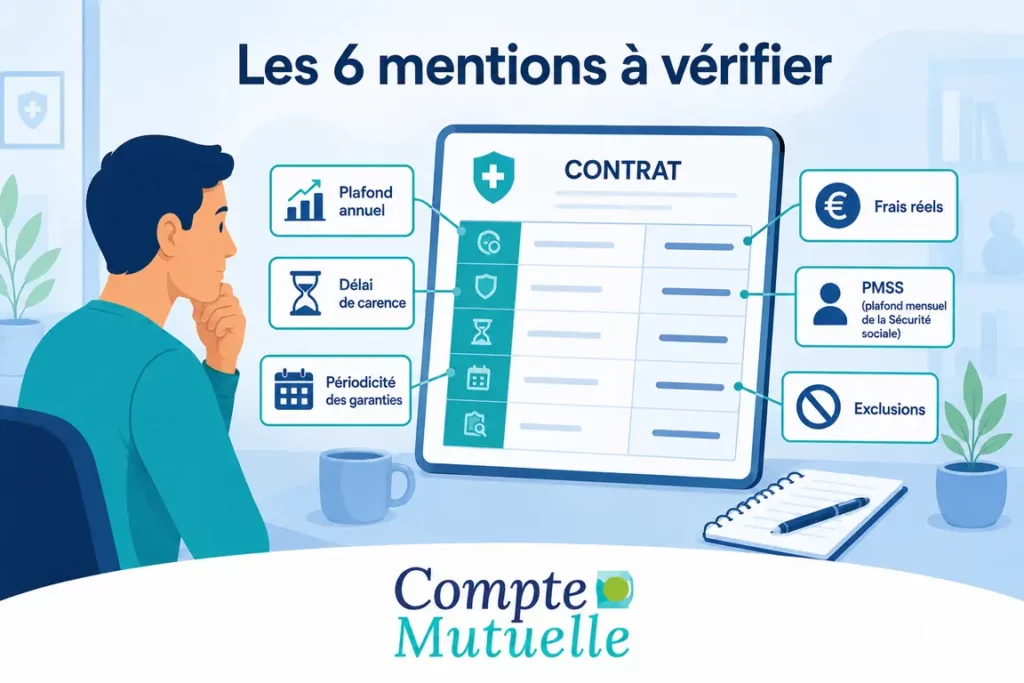
1. Le plafond annuel
Exemple : « 300 % BR dans la limite de 400 € par an et par bénéficiaire ».
Une fois le plafond atteint, le pourcentage n’a plus le même effet. Regardez donc toujours ce que vous avez déjà consommé sur l’année.
2. Le délai de carence
Certains contrats prévoient une période après l’adhésion pendant laquelle une garantie ne s’applique pas encore ou s’applique de façon limitée.
Sa durée et son champ dépendent du contrat. Vérifiez vos conditions avant une dépense importante.
3. La périodicité
« Par année civile », « par période de deux ans », « par équipement », « par bénéficiaire » ou « par acte » ne veulent pas dire la même chose.
Ne retenez jamais seulement le montant du forfait : regardez aussi la période à laquelle il se rapporte.
4. Les frais réels
Une garantie exprimée en frais réels peut offrir une couverture élevée, car elle se réfère à la dépense réellement engagée.
Mais cela ne signifie pas nécessairement « remboursement illimité ». Vérifiez les plafonds, exclusions, limites par acte et autres conditions prévues par votre contrat.
5. Les garanties exprimées en pourcentage du PMSS
Certains contrats utilisent le plafond mensuel de la Sécurité sociale comme référence, notamment pour certaines garanties.
Comme sa valeur évolue, convertissez toujours le pourcentage en euros avec le PMSS applicable à l’année concernée.
6. Les sommes qu’un contrat responsable ne prend pas en charge
La participation forfaitaire et les franchises médicales font partie des sommes exclues de la prise en charge des contrats responsables.
Le non-respect du parcours de soins peut également entraîner une baisse du remboursement qui n’est pas nécessairement compensée intégralement par votre complémentaire.
La nuance qui compte
Si votre contrat indique clairement le mode de calcul, le plafond applicable, la périodicité et un éventuel délai de carence, un remboursement inférieur à ce que vous espériez ne signifie pas forcément que la mutuelle s’est trompée.
La première chose à faire est de comparer le décompte avec la formulation exacte du contrat.
Les tableaux peuvent aussi employer des abréviations et des présentations propres à chaque organisme. Pour un exemple concret, notre guide consacré au tableau de garanties NUOMA explique notamment les mentions BR/BRRO, TM, frais réels, forfaits et plafonds.
Votre mutuelle peut-elle vous donner des exemples de remboursement en euros ?
Oui, et c’est un point particulièrement utile lorsque les pourcentages sont difficiles à interpréter.
Le 14 février 2019, l’UNOCAM et les principales fédérations d’organismes complémentaires ont signé un engagement professionnel destiné à améliorer la lisibilité des garanties.
Il prévoit notamment une harmonisation des principaux libellés et la diffusion d’exemples concrets de remboursement exprimés en euros.
La démarche a ensuite été approfondie. L’UNOCAM présente aujourd’hui un tableau enrichi de 26 exemples de remboursement pour les offres standards, avec la répartition entre Assurance Maladie obligatoire, complémentaire et reste à charge.
Il faut toutefois être précis : cet engagement professionnel n’est pas à lui seul une disposition légale créant un droit individuel automatique à obtenir n’importe quel calcul personnalisé.
Il constitue néanmoins une excellente raison de demander à votre organisme :
- ses exemples de remboursement en euros correspondant à votre formule ;
- l’accès à un éventuel simulateur de reste à charge ;
- vos documents contractuels à jour ;
- et surtout un calcul précis sur votre devis lorsque le montant est important.
Vous pouvez également consulter le tableau CCSF 2026 des exemples de remboursement publié dans les ressources de l’UNOCAM.
Avant de payer : la méthode en quatre étapes
Pour une dépense importante, quelques vérifications peuvent éviter de découvrir le reste à charge après les soins.
Étape 1 : obtenez un devis suffisamment détaillé
Vérifiez le prix de chaque acte et, lorsqu’elle est indiquée, sa base de remboursement.
Pour le dentaire, regardez aussi le panier auquel appartient la prothèse proposée : 100 % Santé, tarifs maîtrisés ou tarifs libres.
Étape 2 : transmettez le devis à votre complémentaire
Demandez une estimation écrite du remboursement et du reste à charge.
Une trace écrite est beaucoup plus utile qu’une estimation obtenue oralement lorsqu’un désaccord apparaît ensuite.
Étape 3 : refaites le calcul
Pour une garantie exprimée en pourcentage de BR, partez de la base et non du prix du devis.
Exemple simplifié :
Base de remboursement × pourcentage = plafond prévu par la garantie.
Ensuite, vérifiez si le remboursement du régime obligatoire est inclus ou s’ajoute, selon la formulation de votre contrat.
Étape 4 : comparez avant d’engager la dépense
Ne regardez pas uniquement le niveau « 200 % » ou « 300 % ». Vérifiez aussi le plafond annuel, la périodicité, le délai de carence et votre consommation déjà enregistrée.
Modèle de message à envoyer
Objet : Demande de prise en charge — devis du [date] — contrat n° [XXX]
Madame, Monsieur,
Je vous transmets un devis de [XXX] € établi le [date] pour [nature de l’acte].
Mon tableau de garanties mentionne « [reproduire la ligne exacte] ».
Afin de connaître mon reste à charge avant d’engager cette dépense, pourriez-vous me confirmer par écrit :
- la méthode de calcul appliquée à cette garantie ;
- si le remboursement du régime obligatoire est inclus dans le pourcentage indiqué ou s’ajoute à celui-ci ;
- le montant estimé de votre prise en charge sur ce devis, en euros ;
- le plafond restant disponible sur cette garantie ;
- l’existence éventuelle d’un délai de carence applicable à ma situation.
Je vous remercie également de m’indiquer où consulter les exemples de remboursement en euros correspondant à ma formule.
Cordialement,
[Nom et prénom]
Que faire si le remboursement reçu ne correspond pas au calcul annoncé ?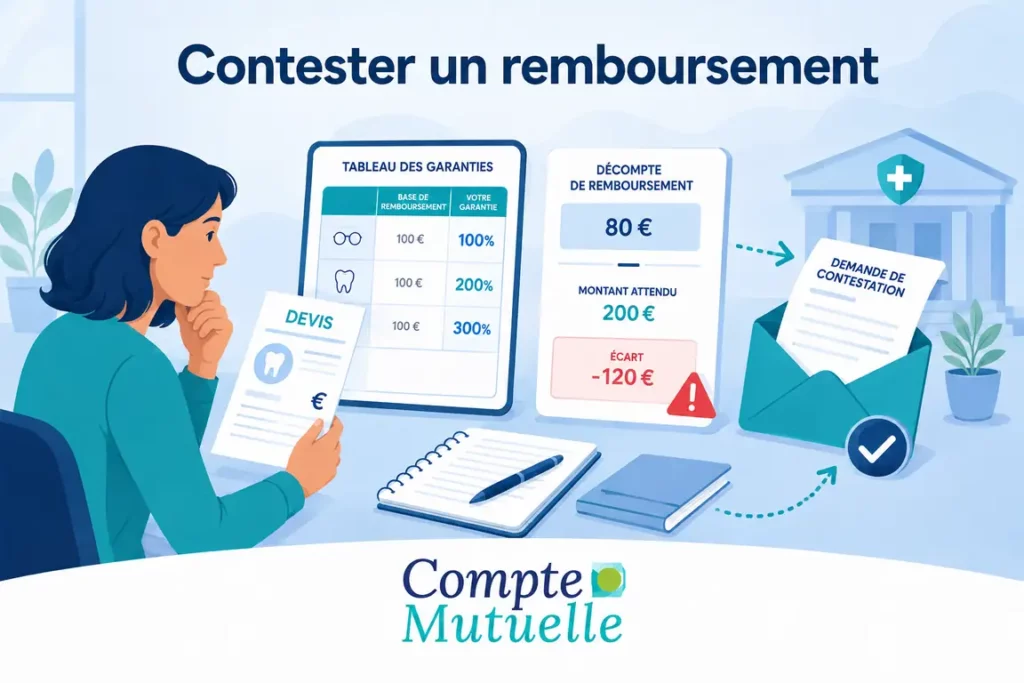
Commencez par comparer quatre documents :
- le devis ;
- votre tableau de garanties ;
- l’éventuelle estimation de prise en charge reçue avant les soins ;
- le décompte définitif.
Premier niveau : adressez une réclamation écrite
Expliquez précisément l’écart constaté et joignez les documents utiles.
Demandez à l’organisme d’indiquer la clause ou le mode de calcul sur lequel il s’appuie.
Deuxième niveau : la médiation
La médiation nécessite d’avoir d’abord tenté de résoudre le litige directement avec le professionnel par une réclamation écrite.
Pour la Médiation de l’Assurance, vous pouvez notamment la saisir si la réponse reçue ne vous satisfait pas ou si vous n’avez pas obtenu de réponse depuis plus de deux mois.
Attention : un dossier déjà examiné ou actuellement examiné par un tribunal n’est pas recevable devant ce médiateur.
Quel délai pour contester ?
Le délai à ne pas négliger
Pour les contrats relevant du Code des assurances, l’article L.114-1 prévoit en principe une prescription de deux ans pour les actions dérivant du contrat.
Pour les opérations relevant du Code de la mutualité, une règle comparable figure à l’article L.221-11.
Ce délai ne doit cependant pas être appliqué mécaniquement : son point de départ peut varier selon la situation et certaines démarches peuvent interrompre ou suspendre la prescription. La procédure de médiation suspend notamment la prescription pendant son déroulement.
En pratique : ne laissez pas un désaccord sans trace écrite et vérifiez le délai applicable à votre situation si le litige est ancien.
Questions fréquentes sur les tableaux de garanties mutuelle
100 % BR veut-il dire que je ne paie rien ?
Non. Une garantie à 100 % BR est calculée sur la base de remboursement et non nécessairement sur votre dépense réelle. Des sommes comme la participation forfaitaire de 2 € restent également à la charge de l’assuré dans le cadre des contrats responsables.
Combien rembourse une mutuelle à 200 % pour une couronne ?
Il faut connaître la base de remboursement de l’acte et la formulation exacte de votre garantie.
Avec une base de 120 €, 200 % correspondent à 240 €. Si le contrat indique que le régime obligatoire est inclus dans ce plafond et que l’Assurance Maladie verse 72 €, la part complémentaire est de 168 € dans cet exemple.
Quelle différence entre 100 % BR et frais réels ?
100 % BR se réfère au tarif servant de base au remboursement de l’Assurance Maladie. Une garantie en frais réels se réfère davantage à la dépense effectivement engagée, mais elle reste soumise aux limites et conditions du contrat.
Une garantie à 300 % est-elle toujours meilleure qu’un forfait en euros ?
Non. Tout dépend de la base à laquelle les 300 % sont appliqués.
Lorsque la base est faible, un pourcentage élevé peut représenter peu d’argent. Un forfait en euros a l’avantage de rendre immédiatement visible le plafond de prise en charge.
Pourquoi ma mutuelle rembourse-t-elle moins que prévu ?
Vérifiez notamment :
- si le remboursement obligatoire est inclus dans le pourcentage ;
- si un plafond annuel a été atteint ;
- si la garantie est limitée par acte ou par période ;
- si un délai de carence s’applique ;
- si le soin a été classé dans le bon poste de garanties.
Où trouver mon tableau de garanties ?
Il est généralement disponible dans votre espace adhérent ou dans les documents remis lors de la souscription. Si vous ne le retrouvez plus, demandez à votre organisme la version correspondant précisément à votre formule actuelle.
Combien de temps ai-je pour contester un remboursement ?
Une prescription de deux ans s’applique en principe à de nombreuses actions dérivant d’un contrat d’assurance ou d’une opération relevant du Code de la mutualité. Mais son point de départ et les causes de suspension ou d’interruption doivent être vérifiés selon votre situation.
Ce qu’il faut retenir avant de signer un devis
Un tableau de garanties mutuelle ne se lit jamais uniquement en regardant le pourcentage le plus élevé.
Pour connaître votre remboursement réel, vérifiez toujours :
- le prix facturé ;
- la base de remboursement ;
- le pourcentage ou le forfait prévu ;
- la façon dont la part du régime obligatoire est comptabilisée ;
- le plafond et la périodicité ;
- l’existence éventuelle d’un délai de carence.
Pour une dépense importante, le meilleur réflexe reste de transmettre le devis à votre complémentaire et de demander un chiffrage en euros par écrit avant d’engager les soins.
Vous ne découvrirez ainsi plus la signification réelle de votre « 200 % BR » une fois la facture payée.
Informations vérifiées en août 2026. Cet article fournit une information générale. Les garanties et modalités de remboursement dépendent du contrat souscrit et de la situation de chaque assuré.