Chaque rendez-vous de santé soulève des questions très concrètes. Qui paie quoi ? Faut-il avancer les frais ? Quels documents faut-il présenter au professionnel de santé ? Entre la carte Vitale, la complémentaire santé, la carte mutuelle et le tiers payant, il est facile de s’y perdre. Pourtant, ces documents répondent à une logique simple dès que l’on comprend leur rôle.
La carte mutuelle occupe une place importante dans ce système. C’est un document courant, souvent disponible dans un portefeuille, dans un espace adhérent ou sur une application mobile. Cependant, beaucoup d’assurés ne savent pas toujours ce qu’elle prouve, comment la lire ni pourquoi elle peut être refusée. Cet article explique son rôle, son utilisation, son téléchargement et les solutions en cas de perte, de carte non reçue, expirée ou de tiers payant impossible.
Carte mutuelle : de quoi parle-t-on exactement ?
Avant d’aborder son utilisation au quotidien, il convient de définir précisément ce document.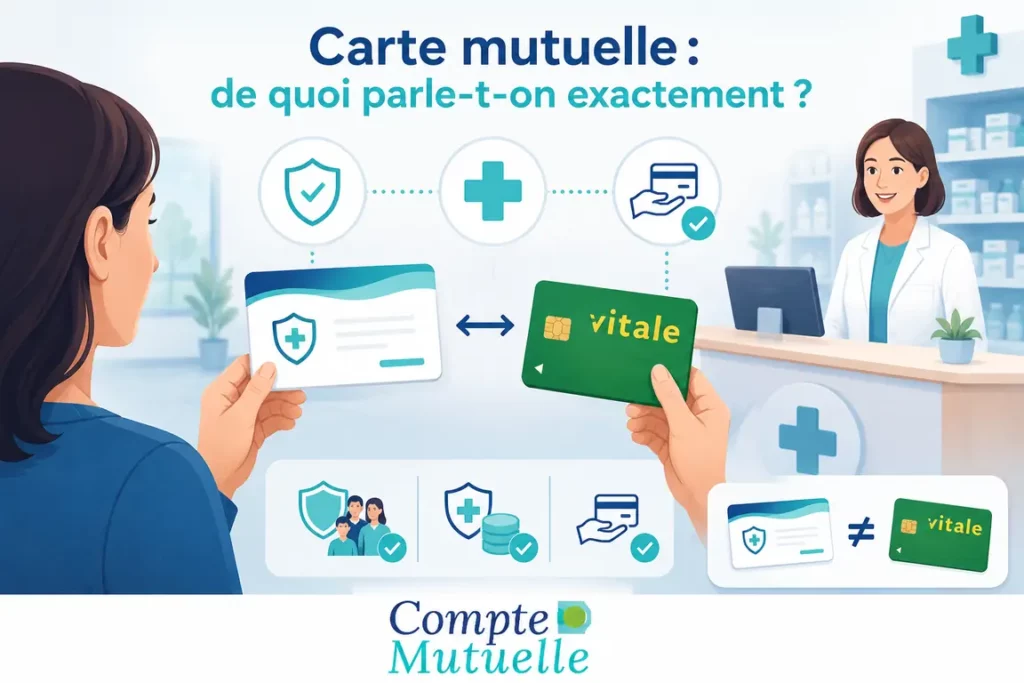
La carte mutuelle est le justificatif remis par votre complémentaire santé. Elle atteste que vous disposez d’un contrat actif auprès d’un organisme complémentaire, comme une mutuelle, un assureur ou une institution de prévoyance. À ce titre, elle permet au professionnel de santé de vérifier certains droits liés à votre couverture.
On parle souvent de carte mutuelle, de carte de tiers payant ou d’attestation de tiers payant. Dans la pratique, ces documents servent à justifier vos droits complémentaires, même si leur format peut varier selon les organismes. Certaines mutuelles remettent une carte physique. D’autres proposent surtout une version PDF ou une carte dématérialisée accessible depuis l’espace adhérent.
Le support change, mais la fonction reste proche : permettre au professionnel de santé d’identifier votre complémentaire et, lorsque les conditions sont réunies, d’appliquer le tiers payant. Un point mérite toutefois d’être clair : la carte mutuelle ne remplace pas la carte Vitale. Les deux documents se complètent, car ils ne concernent pas exactement la même part du remboursement.
À retenir : la carte mutuelle prouve que vous disposez d’une complémentaire santé active, mais elle ne remplace pas la carte Vitale.
Carte mutuelle, carte Vitale et carte de tiers payant : quelles différences ?
Ces documents sont souvent confondus, alors qu’ils n’interviennent pas au même niveau dans le remboursement des soins.
Concrètement, la carte Vitale concerne la part prise en charge par l’Assurance Maladie. La carte mutuelle concerne la part complémentaire prévue par votre contrat santé. Quant à la carte de tiers payant, elle sert surtout à faciliter l’absence d’avance de frais lorsque le professionnel accepte ce dispositif et que vos droits sont ouverts.
| Document | À quoi il sert | Quand le présenter |
|---|---|---|
| Carte Vitale | Transmettre vos informations à l’Assurance Maladie | Médecin, pharmacie, laboratoire, soins remboursés |
| Carte mutuelle | Justifier votre complémentaire santé | Pharmacie, optique, dentaire, audio, hospitalisation |
| Carte de tiers payant | Éviter l’avance de certains frais selon vos droits | Chez les professionnels qui acceptent le tiers payant |
| Attestation de tiers payant | Version imprimée ou numérique de vos droits | Si vous n’avez pas la carte physique |
Pour aller plus loin sur ce point, il est utile de comprendre précisément le rôle de la carte de tiers payant en 2026, car c’est elle qui permet souvent d’éviter l’avance de certains frais chez les professionnels de santé, selon vos droits et les conditions prévues par votre contrat.
Dans la pratique, carte mutuelle et carte de tiers payant désignent souvent le même support. L’attestation, elle, correspond plutôt à une version imprimable ou téléchargeable. Bien entendu, chaque organisme peut utiliser ses propres intitulés.
À quoi sert la carte mutuelle au quotidien ?
Son utilité se mesure surtout au moment de payer un soin, d’acheter un équipement ou de préparer une prise en charge.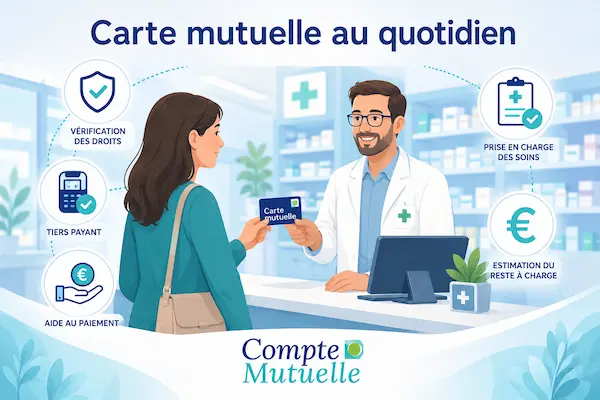
Son premier rôle est de faciliter le tiers payant. Lorsque le professionnel de santé l’accepte et que vos droits sont bien ouverts, vous n’avancez pas tout ou partie des frais couverts. Le règlement se fait alors directement entre les organismes concernés, dans la limite de vos garanties.
La carte mutuelle permet aussi au professionnel d’identifier votre complémentaire santé. Elle l’aide à vérifier vos droits, à préparer un devis ou à savoir si une demande de prise en charge est nécessaire. Dans certains cas, elle simplifie donc les démarches et permet d’estimer le reste à charge avant de payer.
Cependant, une précision s’impose. La carte mutuelle ne garantit pas toujours une absence totale de paiement. Les dépassements d’honoraires, les soins peu remboursés, les garanties limitées ou certains équipements peuvent laisser une somme à votre charge.
Chez quels professionnels présenter sa carte mutuelle ?
La carte mutuelle peut être demandée dans plusieurs situations du quotidien, notamment lorsque le professionnel doit vérifier vos droits complémentaires.
La pharmacie reste l’exemple le plus fréquent, car le tiers payant y est largement utilisé.
À la pharmacie
À la pharmacie, on présente généralement la carte Vitale et la carte mutuelle ensemble. La carte Vitale permet de traiter la part Assurance Maladie. La carte mutuelle permet de vérifier la part complémentaire, lorsque le médicament ou le produit est pris en charge.
Un reste à payer peut toutefois subsister. En effet, certains médicaments sont moins bien remboursés, non remboursés ou concernés par des franchises. Le montant final dépend donc du produit délivré, de la prescription et de votre contrat.
L’optique constitue un autre poste de soins où la carte mutuelle joue un rôle important.
Chez l’opticien
Chez l’opticien, la carte mutuelle sert souvent à préparer un devis pour des lunettes, des verres ou des lentilles. Elle permet de vérifier vos garanties optiques et de savoir si le tiers payant peut être appliqué.
Avant de valider une commande, il reste important de contrôler le reste à charge. Deux contrats de complémentaire santé peuvent prévoir des niveaux de remboursement très différents. Par ailleurs, certains équipements ou options ne sont pas toujours couverts au même niveau.
Les soins dentaires et auditifs suivent une logique proche, avec des montants parfois plus élevés.
Chez le dentiste ou l’audioprothésiste
Pour les prothèses dentaires, les implants, les couronnes ou les appareils auditifs, la carte mutuelle aide le professionnel à préparer une demande de prise en charge. Cette étape permet d’estimer ce que la mutuelle peut rembourser selon votre contrat.
Justement, il est préférable de ne pas valider un devis coûteux sans avoir compris le montant pris en charge. En dentaire comme en audio, les écarts peuvent être importants selon les garanties, le panier de soins et le type d’équipement choisi.
Les établissements de soins peuvent également réclamer cette carte pour organiser la facturation.
À l’hôpital, en clinique ou en laboratoire
Lors d’une hospitalisation, d’analyses médicales ou d’examens de radiologie, la carte mutuelle peut faciliter la prise en charge de certains frais. Elle peut notamment servir pour les frais de séjour, les actes complémentaires ou la chambre particulière, selon les garanties prévues.
Cependant, tout n’est pas automatiquement couvert. Certains frais de confort, suppléments ou dépassements peuvent rester à votre charge. Il convient donc de vérifier les conditions avant une admission programmée.
À retenir : la carte mutuelle peut être demandée dans la plupart des parcours de soins, mais elle sert toujours à vérifier des droits. Elle ne garantit pas à elle seule un remboursement complet.
Comment lire les informations sur une carte mutuelle ?
Une carte mutuelle contient plusieurs mentions utiles, mais elles ne sont pas toujours faciles à interpréter au premier regard.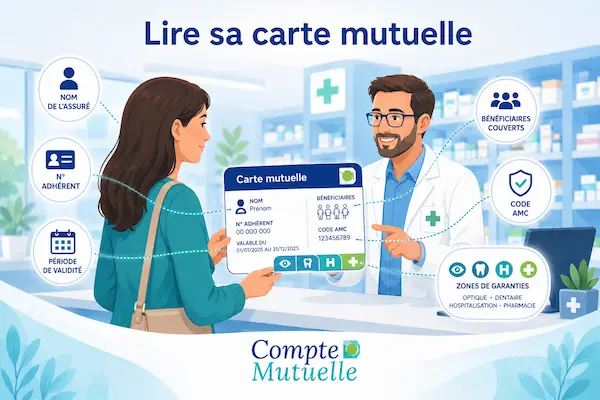
On y trouve le plus souvent le nom de la mutuelle, le nom de l’assuré, le numéro d’adhérent et parfois le numéro de contrat. La date de validité y apparaît également. Elle permet de savoir si la carte est encore utilisable pour le tiers payant.
La carte peut aussi mentionner les ayants droit couverts par le contrat. Il peut s’agir du conjoint, d’un enfant ou d’une autre personne rattachée selon les règles prévues par la complémentaire. Dans ce cas, chaque bénéficiaire doit pouvoir être identifié correctement par le professionnel de santé.
D’autres éléments sont surtout destinés aux professionnels. C’est le cas du numéro AMC, qui identifie l’organisme complémentaire, ou du code de télétransmission. La carte peut aussi afficher certaines garanties ou certains niveaux de prise en charge, notamment pour l’optique, le dentaire, l’hospitalisation ou la pharmacie.
Certaines cartes affichent enfin le logo d’un réseau de soins partenaire. Pour comprendre pourquoi un nom comme Carte Blanche peut y figurer, vous pouvez consulter notre guide dédié : Carte Blanche sur ma mutuelle : pourquoi ce nom apparaît ?
Conseil : vérifiez toujours la date de validité de votre carte avant un rendez-vous important. Une carte expirée peut compliquer l’application du tiers payant.
Que signifient les sigles sur une carte mutuelle ?
Certains sigles peuvent sembler techniques. Ils servent pourtant surtout aux professionnels de santé pour identifier rapidement vos droits.
Le tableau ci-dessous présente les abréviations les plus fréquentes. Cependant, les sigles peuvent varier d’une mutuelle à l’autre. En cas de doute, l’explication de votre organisme reste la référence la plus fiable.
| Sigle | Signification possible | Utilité |
|---|---|---|
| AMC | Assurance Maladie Complémentaire | Identifier l’organisme complémentaire |
| RO | Régime obligatoire | Désigner l’Assurance Maladie |
| TM | Ticket modérateur | Part restant après remboursement de base |
| PEC | Prise en charge | Demande ou accord de remboursement |
| HOSP | Hospitalisation | Garanties liées aux frais d’hospitalisation |
| OPTI | Optique | Garanties liées aux lunettes ou lentilles |
| DENT | Dentaire | Garanties liées aux soins dentaires |
| PHAR | Pharmacie | Garanties liées aux médicaments |
| AUXM | Auxiliaires médicaux | Soins infirmiers, kinésithérapie ou actes paramédicaux selon les contrats |
Ces indications ne remplacent pas la lecture de votre contrat. Elles donnent seulement une première orientation. Pour connaître un remboursement précis, il faut consulter le tableau de garanties ou demander une estimation à la mutuelle.
Comment obtenir ou télécharger sa carte mutuelle ?
La récupération de la carte se fait aujourd’hui en grande partie en ligne, mais le parcours dépend de chaque organisme.
La démarche la plus courante consiste à se connecter à votre espace adhérent. Il faut ensuite chercher une rubrique du type « mes documents », « tiers payant », « carte de tiers payant » ou « attestations ». Depuis cette page, vous pouvez souvent télécharger la carte en PDF, l’imprimer ou l’enregistrer sur votre téléphone.
Beaucoup de mutuelles proposent aussi une application mobile. Elle permet d’afficher la carte, de la partager ou de la présenter directement au professionnel de santé. D’autre part, certains organismes continuent d’envoyer une carte par courrier, notamment en début d’année ou après une nouvelle adhésion.
Les intitulés peuvent changer selon la mutuelle. Il ne faut donc pas chercher un parcours unique valable partout. Si la carte est introuvable, le service client peut vous indiquer la bonne rubrique ou vous transmettre une attestation.
Carte mutuelle dématérialisée : peut-on l’utiliser partout ?
La version numérique séduit par sa simplicité, mais elle n’efface pas toutes les situations pratiques.
La carte sur smartphone ou le PDF contient généralement les mêmes informations que la carte physique. Dans de nombreux cas, le professionnel peut donc l’utiliser pour vérifier vos droits. Cependant, certains établissements peuvent encore demander une version imprimée ou préférer la carte physique, notamment lorsque leur organisation interne l’exige.
Depuis le développement de l’appli carte Vitale, les usages numériques progressent également dans le parcours de soins. L’application permet d’accéder aux services de la carte Vitale depuis un smartphone. Toutefois, cela ne dispense pas toujours de conserver une carte mutuelle ou une attestation de tiers payant, car les usages et les équipements des professionnels peuvent varier.
Il reste donc prudent de conserver une version accessible hors connexion. Un PDF enregistré localement ou une capture d’écran peut dépanner en cas d’absence de réseau. Pour un rendez-vous important, une copie imprimée reste une sécurité appréciable.
À retenir : la carte dématérialisée est pratique, mais il reste préférable de conserver une version accessible hors connexion.
Carte mutuelle perdue, non reçue ou expirée : que faire ?
L’absence de carte ne bloque pas toujours le remboursement, mais il vaut mieux régulariser rapidement la situation.
Le premier cas concerne la perte du document. Dans ce contexte, l’espace adhérent est généralement le réflexe le plus rapide.
Si votre carte mutuelle est perdue
Connectez-vous d’abord à votre espace adhérent. Vous pouvez souvent y télécharger une attestation de tiers payant immédiatement, puis demander l’édition d’une nouvelle carte si votre organisme le propose.
En attendant, le PDF ou l’attestation peut être présenté au professionnel de santé. Si l’accès en ligne ne fonctionne pas, contactez directement votre mutuelle afin d’obtenir une solution provisoire.
Le deuxième cas concerne les nouveaux adhérents qui n’ont pas encore reçu leur carte.
Si vous n’avez pas reçu votre carte
Une carte non reçue peut s’expliquer par un délai d’édition, une erreur d’adresse ou un contrat encore en cours d’activation. Il faut donc vérifier que vos informations personnelles sont correctes dans l’espace adhérent.
Ensuite, contactez le service client pour confirmer l’envoi ou demander une attestation provisoire. Cela permet souvent d’utiliser vos droits avant la réception de la carte physique.
Le dernier cas concerne une carte ancienne, dont la date de validité est dépassée.
Si votre carte est expirée
Beaucoup de mutuelles renouvellent la carte chaque année ou à une période définie. La nouvelle version se télécharge généralement depuis l’espace adhérent.
Présentez toujours une carte ou une attestation à jour. Une carte expirée peut empêcher l’application du tiers payant, même si votre contrat est encore actif.
Pourquoi le tiers payant peut être refusé avec une carte mutuelle ?
Un refus de tiers payant ne signifie pas forcément que votre mutuelle ne fonctionne plus.
Plusieurs causes peuvent expliquer le blocage :
- une carte expirée ou des droits non mis à jour ;
- une carte Vitale absente ou non actualisée ;
- un professionnel non conventionné avec votre mutuelle ;
- un soin non couvert par votre contrat ;
- une garantie insuffisante pour l’acte demandé ;
- une demande de prise en charge nécessaire mais non effectuée ;
- une erreur de saisie dans le numéro d’adhérent ou l’organisme ;
- un problème de télétransmission entre les organismes ;
- une carte dématérialisée non acceptée par le professionnel.
Un cas revient souvent après un changement de mutuelle : l’ancien organisme reste enregistré et la télétransmission ne se fait pas correctement. Une mise à jour de la carte Vitale et une vérification auprès de la nouvelle mutuelle permettent généralement d’identifier le problème.
Attention : la carte mutuelle ne garantit pas un remboursement total. Elle facilite la vérification des droits, mais le montant réellement pris en charge dépend toujours de votre contrat.
Que faire si la carte mutuelle ne fonctionne pas chez un professionnel ?
Quelques réflexes simples permettent de débloquer la plupart des situations, surtout avant de payer une somme importante.
- Vérifiez la date de validité de votre carte mutuelle.
- Présentez aussi votre carte Vitale, si elle est demandée.
- Demandez au professionnel de contrôler les informations saisies.
- Consultez votre espace adhérent pour vérifier vos droits.
- Téléchargez une attestation de tiers payant récente si nécessaire.
- Demandez un devis détaillé avant de régler une dépense importante.
- Contactez votre mutuelle en cas de blocage persistant.
- Conservez la facture et les justificatifs si une avance est nécessaire.
Checklist : avant un soin coûteux, préparez votre carte Vitale, votre carte mutuelle, votre numéro d’adhérent, le devis, la garantie concernée et une estimation du reste à charge.
Carte mutuelle : ce qu’il faut retenir
Quelques repères suffisent pour utiliser ce document plus sereinement.
La carte mutuelle prouve que vous disposez d’une complémentaire santé et facilite le tiers payant lorsque les conditions sont réunies. Elle ne remplace pas la carte Vitale et ne garantit pas un remboursement total. Elle doit aussi être à jour pour éviter certains blocages chez les professionnels de santé.
En cas de difficulté, le bon réflexe reste le même : vérifier vos droits, télécharger une attestation récente et demander un devis avant de payer une dépense importante. Ainsi, vous limitez le risque de mauvaise surprise sur le reste à charge.